一、金税四期政策解读
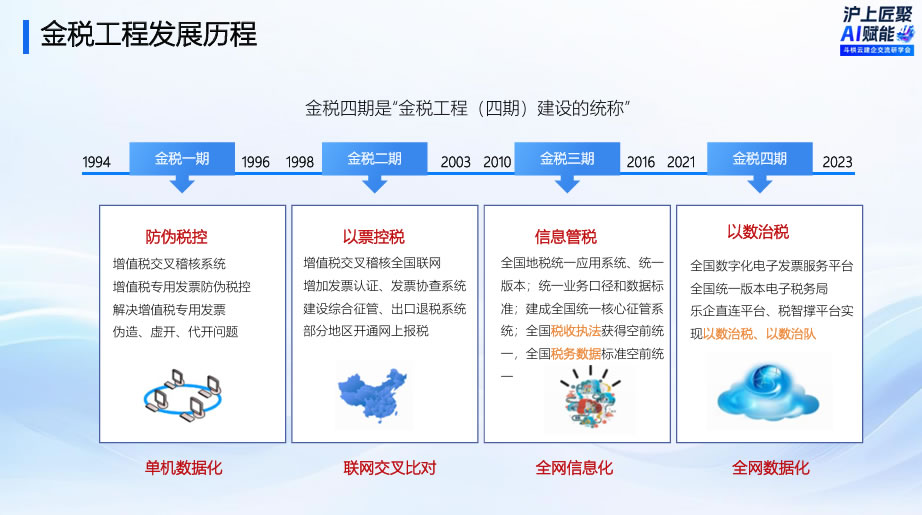
金税四期并非单一系统,而是金税工程一期至三期的延续与升级。黄国华特别指出:“金税四期是由金税一期、二期、三期不断演变的过程”。从1994年手撕发票到三期数据信息化,再到四期实现底层数据国产化与全场景覆盖,税务管理逐步从“以票控税”转向“以数治税”。
全国数字化电子发票服务平台、全国统一版本电子税务局乐企直连平台、税智撑平台实现以数治税、以数治队。税务大数据已全面融入业务场景,覆盖法人单位、发票数据、涉税数据等千亿级样本数据,这意味着企业所有经营行为均需与税务数据实时匹配。
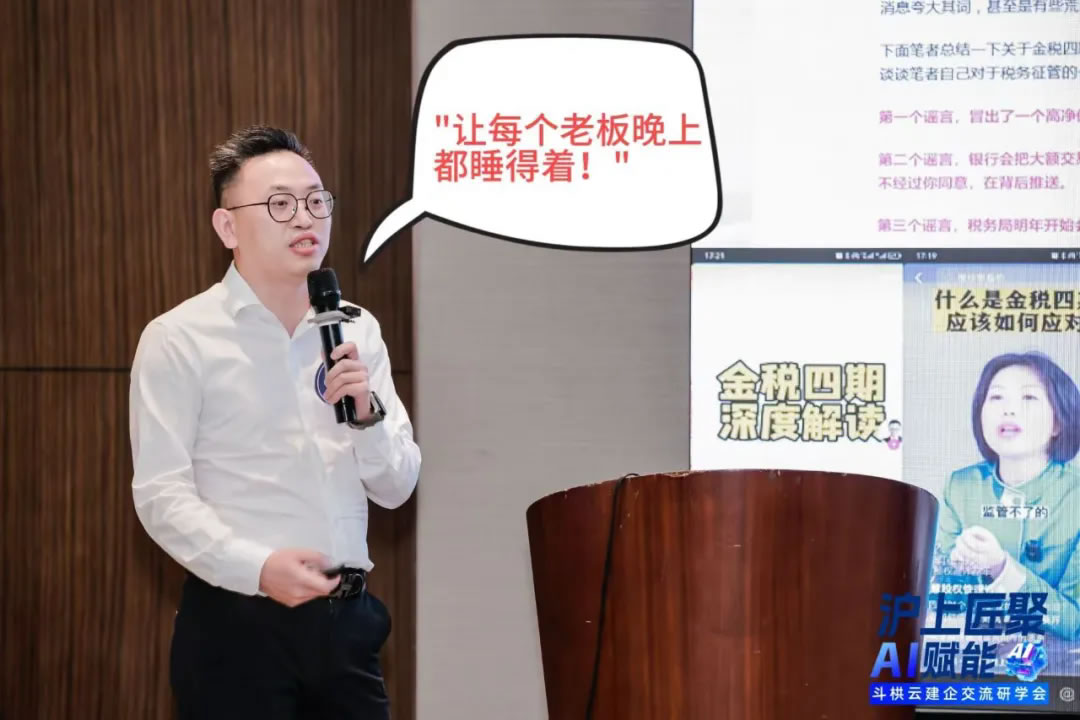
"让每个老板晚上都睡得着,这是最重要的!"慧穗云总经理黄国华在交流会上反复强调。今天,我们一起回顾他在「沪上匠聚,AI赋能」斗栱云建企交流研学会上的精彩发言。
「速读版」核心观点:
金税四期发展历程
金税四期不是一个系统,它是金税工程四期建设的过程……金税一期在1994年到1996年期间,从手撕发票转向单机版数字化开票;二期聚焦数据比对稽核;三期完成税务数据信息化,也就是大家熟知的电子发票。
金税四期的核心是国产化替代,将底层数据全面国产化,并推动发票数字化(数电发票),打破传统样张格式限制。
工程企业需警惕风险
挂靠经营与资质出借:金税四期通过比对“合同主体-资金流向-发票开具方”一致性,直接暴露挂靠行为,可能被认定为虚开发票或隐匿收入。
虚增成本与虚开发票:系统通过比对供应商资质、物流信息、资金回流(如法人/股东个人账户收付款)锁定异常交易。
个税社保合规问题:金税四期联动人社部数据,企业用工成本与个税申报、社保缴纳记录不匹配将触发稽查。
跨区域项目税务管理:全国税务数据联网后,地方税务机关可追溯跨区域项目完税情况。
企业应对之策
合规化转型:减少挂靠依赖,采用联合体投标;规范劳务管理,杜绝私户流转。
应急风险防控:定期自查自纠,针对高风险点开展内部审计;建立税企沟通机制,提前与税务机关确认,避免事后争议。
四流合一平台:合同、发票、资金、物流(或服务流)必须一致,留存完整业务证据链。
数字化工具赋能:引入ERP系统与税务平台直连(如斗栱云+慧穗云),有效实现四流合一,风险实时预警。
「精读版」完整演讲:
金税四期并非单一系统,而是金税工程一期至三期的延续与升级。黄国华特别指出:“金税四期是由金税一期、二期、三期不断演变的过程”。从1994年手撕发票到三期数据信息化,再到四期实现底层数据国产化与全场景覆盖,税务管理逐步从“以票控税”转向“以数治税”。
全国数字化电子发票服务平台、全国统一版本电子税务局乐企直连平台、税智撑平台实现以数治税、以数治队。税务大数据已全面融入业务场景,覆盖法人单位、发票数据、涉税数据等千亿级样本数据,这意味着企业所有经营行为均需与税务数据实时匹配。
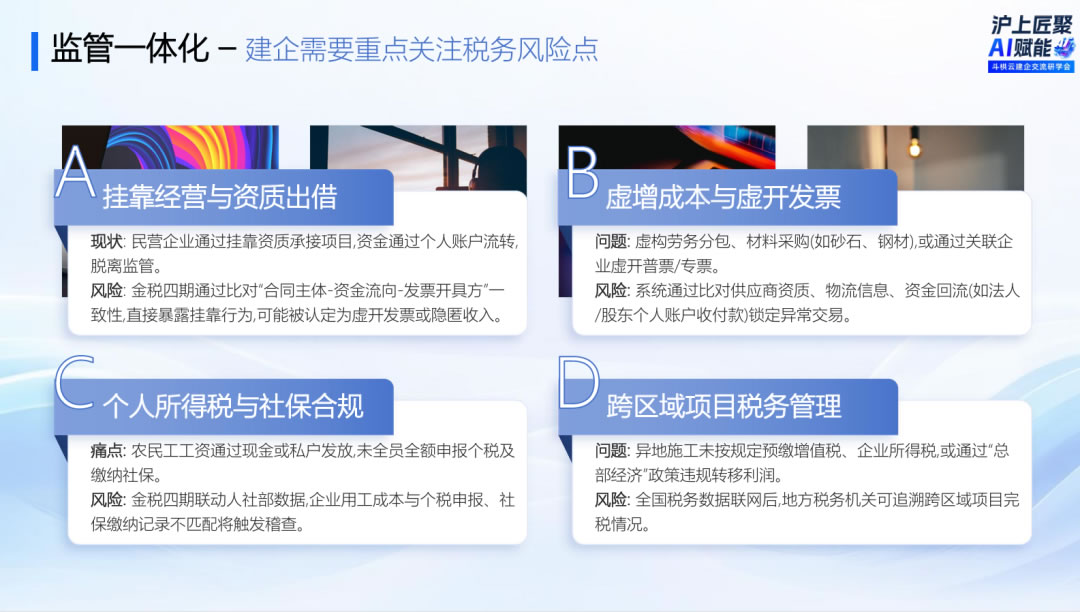
监管一体化下的连锁反应
建企需要重点关注的税务风险点
三、企业应对之策:四流合一与数字化闭环
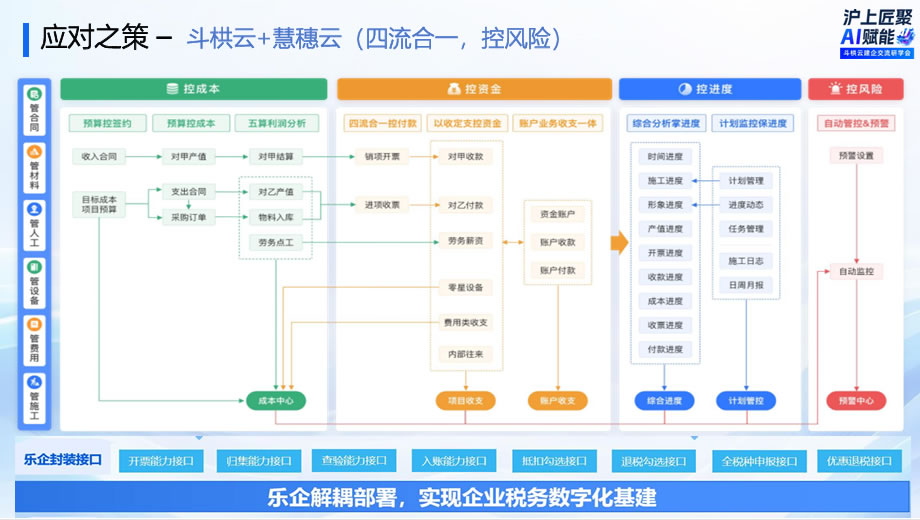
四流合一平台:业务合规的核心
慧穗乐企基建服务:外部数据赋能内控
工具化赋能:信息化系统建设
结语
添加微信 获取更多干货
 400-801-6838
 marketing@dougongyun.com
 上海市闵行区万源路2158号泓毅大厦1018室